النفط فوق 100 دولار.. تحليل اقتصادي لتداعيات التوتر في هرمز
يقدم تحليل اقتصادي معمق لارتفاع النفط فوق 100 دولار وتداعيات إغلاق مضيق هرمز على سلاسل الإمداد والتضخم العالمي، مع نظرة على مواقف أوبك+ وشركائها.
 سكرتير التحرير
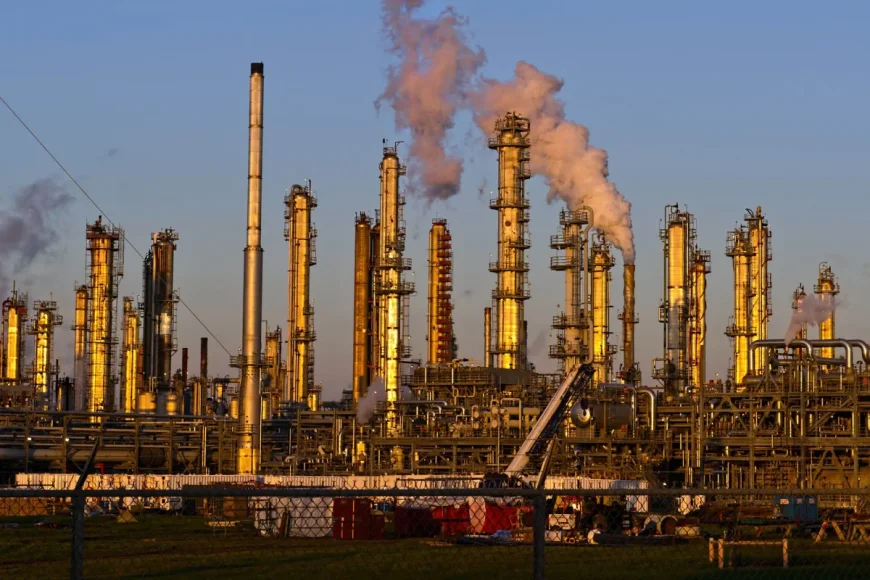
يشهد سوق الطاقة العالمي لحظة مفصلية مع تجاوز خام برنت حاجز 107 دولارات للبرميل، في ارتفاع يعكس تحولاً جوهرياً في بنية المخاطر الجيوسياسية التي تحكم تدفقات النفط الخام. ولم يعد هذا الصعود مجرد رد فعل ظرفي على توتر عابر، بل بات يعكس أزمة متشابكة الأبعاد تجمع بين الصراع العسكري المباشر، وتعطل البنية التحتية الحيوية، وارتباكاً في حسابات الإنتاج لدى تحالف أوبك+.
النفط فوق 100 دولار.. الجغرافيا السياسية للطاقة
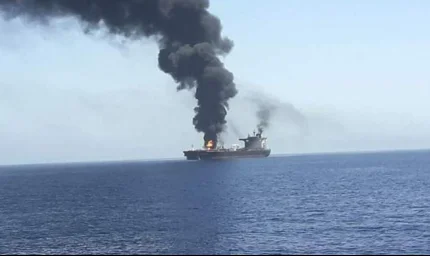
منذ اندلاع الصراع الأمريكي-الإيراني في فبراير الماضي، تحول مضيق هرمز من ممر ملاحي استراتيجي إلى نقطة اشتعال دائمة. ووفقاً لبيانات وكالة الطاقة الدولية الصادرة في 11 سبتمبر، انخفضت صادرات النفط الخليجية إلى نحو 13 مليون برميل يومياً في أغسطس، وهو ما يمثل قرابة نصف المستوى المسجل قبل اندلاع الحرب. ويُضاف إلى ذلك، استهداف خط الأنابيب السعودي شرق-غرب بطائرات مسيرة، مما أدى إلى إيقافه احترازياً، وهو خط كان ينقل بين أربعة وخمسة ملايين برميل يومياً من الخام إلى ميناء ينبع لتجاوز اختناق هرمز.
خريطة المخاطر الحالية:
- مضيق هرمز: مغلق أمام حركة الملاحة
- خط شرق-غرب: متوقف مؤقتاً بعد هجوم
- مضيق باب المندب: تصاعد هجمات أنصار الله
- مخزونات ينبع: تكفي 5-7 أيام فقط
الاقتصاد العالمي في مواجهة صدمة العرض
وفقاً لتقديرات صندوق النقد الدولي، فإن الارتفاع المستمر بنسبة 10 في المئة في أسعار النفط خلال معظم العام يضيف 0.4 نقطة مئوية إلى التضخم العالمي ويخفض الناتج المحلي الإجمالي العالمي بين 0.1 و0.2 في المئة. وتتجلى هذه التداعيات بشكل أكثر حدة في الاقتصادات المستوردة للنفط، حيث ارتفع متوسط سعر بيع الديزل بالتجزئة في الولايات المتحدة فوق ستة دولارات للجالون للمرة الأولى على الإطلاق.
وتشير تقديرات مؤسسات دولية إلى أن استمرار ارتفاع أسعار الخام فوق 100 دولار لعدة أرباع قد يرفع التضخم في الولايات المتحدة بنحو 1.4 نقطة مئوية، مع ظهور تأثيرات من الدرجة الثانية على الأجور والأسعار، مما يضاعف الضغوط على الاحتياطي الفيدرالي لتشديد سياسته النقدية. وفي منطقة اليورو، يتوقع محللون أن يكون التأثير أكثر وضوحاً نظراً لاعتماد المنطقة الكبير على واردات الطاقة.
أوبك+ بين ضغوط السوق وحسابات السياسة
يجد تحالف أوبك+ نفسه في مأزق استراتيجي. فمن جهة، يضغط ارتفاع الأسعار على الاقتصادات العالمية ويستدعي زيادة الإنتاج لتهدئة السوق. ومن جهة أخرى، فإن أي زيادة في الإنتاج تبقى بلا جدوى عملية طالما استمر إغلاق مضيق هرمز، إذ لا يمكن تصدير الخام المنتج أصلاً. وقد أقر التحالف زيادة محدودة بمقدار 206 آلاف برميل يومياً، لكن المحللين يرون أن هذه الزيادة تظل رمزية وتعكس بالأساس التزاماً سياسياً بدعم استقرار السوق أكثر مما تعكس قدرة فعلية على التأثير في المعروض العالمي.
عجز المعروض العالمي:
اتسع العجز النفطي العالمي بشكل حاد ليصل إلى 4.1 مليون برميل يومياً في أغسطس 2026، مقارنة بـ 0.1 مليون برميل فقط في يوليو، ومن المتوقع أن يصل إلى 4.8 مليون برميل يومياً في سبتمبر الجاري. وارتفع حجم الإنتاج الخليجي المتوقف إلى 6.7 مليون برميل يومياً في أغسطس من 5 ملايين في يوليو.
توقعات أسعار النفط.. سيناريوهات متشابكة
تتباين رؤى المؤسسات المالية بشأن مسار الأسعار. فقد رفعت هونغ ليونغ للاستثمار توقعاتها لبرنت في 2026 من 80 إلى 90 دولاراً للبرميل، مع توقعات بأن يتداول بين 95 و100 دولار حتى نهاية العام. في المقابل، حذر غولدمان ساكس من أن استمرار الاضطرابات في هرمز قد يدفع السعر إلى تجاوز 120 دولاراً بحلول الربع الأخير من 2026. أما جي بي مورغان فقد أبقى على توقعاته الأكثر تحفظاً، مرجحاً أن ينهي برنت العام عند 78 دولاراً.
ويبقى العامل الحاسم في مسار الأسعار مرتبطاً بمدى استمرار التصعيد العسكري في المنطقة، وقدرة المسارات البديلة على تعويض الإمدادات المفقودة. ومع استمرار التوترات، يُرجح أن تشهد أسواق الطاقة تقلبات حادة في المدى المنظور.
المصدر: يلا نيوز نت